
毅鸣天汇配资平台 经济平衡的新思维:降低储蓄率
特别声明
本公号坚持第三方独立研究平台的市场定位,积极响应并贯彻国家政策导向,助力国家高质量发展战略,致力于向读者传递正能量,分享前沿君团队及市场优质研究成果,搭建互动交流平台。
这些年,中国为了扩大内需、提振消费,可谓是作出了很大努力,各类文件一轮又一轮下发。
2022年扩大内需战略纲要和实施方案、2023年年中一轮……最近也有各类与促进消费需求相关的政策文件陆续发布,从下沉市场到商品消费。
为了寻找能够提振消费的路,方法也找了很多很多。
一阵子重视的是服务消费。疫情放开之后,无论是旅游还是演唱会都非常火爆,于是政策开始瞄准服务消费,从体育赛事到家政服务、文化娱乐,出了不少政策,而且各细分领域政策还在继续,包括旅游公路、游艇消费等等。
今年服务业扩能提质文件也算是这个领域的大综合,服务消费被寄予厚望,也起到了一些作用。
一阵子,突然觉得消费不是收入的函数,消费疲软的问题主要在供给侧,于是“供需适配性”的政策成为热门词,消费问题被巧妙地转化为供给问题,于是要推动消费企业上市(之前有限制)、产品适老化改造等等。
但这几年最有效的消费政策实际上是消费品以旧换新,最初会开了很多,但是支持资金一直不明,直到宣布1500亿超长期特别国债资金支持,这个领域一下引爆了,家电和汽车都是大宗消费,在真金白银的补贴支持下,消费火爆。
从过去来看,消费一直是慢变量,要想在短期起到稳增长作用,确实是需要一点“刺激”,只有真金白银能让消费者得实惠,当然消费会起来,之前的家电下乡之类的政策也是如此。
但这类政策有个毛病,见效快,消退也快。因为补贴资金不可能一年比一年多,树不能长到天上去,所以政策刚落地时,效果最好,本来不需要购买的汽车和家电,也都提前购买了。之后,政策退坡、消费需求提前释放,消费数据就很难看了。
现在就处于这样的时期,提振消费的政策摸索了很多遍,但是除了过去真金白银补贴刺激之外,其他效果都不是那么显著。至于放松消费限制措施,除房地产之外,其他领域落地也少,所以提振消费真的有点走到山重水复疑无路的地步了。
但现在恰恰又是无比需要继续提振消费的时候。因为现在经济的“供强需弱”、“出口强内需弱”非常明显,这些状况也被称作另外一种K型分化。
今年7月底的高层会议强调,“要有效扩大国内需求,抓住潜力大、带动强的领域推出一批有力举措”。
8月中的会议继续强调,“聚焦主要矛盾问题,抓住一些链条长、体量大的领域持续用力”。但是家电汽车消费已经提前释放了许多需求,现在到底怎样挖掘消费潜力?现在似乎真的有些迷茫了。
这个迷茫是因为,消费这个慢变量,如果要回到最初,那么就是要回到本源的“居民增收计划”,去年中央经济工作会议要求,制定实施城乡居民增收计划。今年政府工作报告也重申了这个要求,只是后来提得少了。
即使这方面会有政策出台,但远水解不了近渴,况且现在在对个人所得中的资本利得普遍加税,个税增长较快,居民增收政策则较弱。
那么怎么办?
最近,我们注意到两位不同的官方智囊都不约而同地在寻找新思路。
早在上世纪50年代,中国开始初步学习老大哥建立计划经济体制时就形成了一个基本的国民经济平衡框架:国民收入=消费+积累(储蓄)。
只是长期以来,我们更重视积累,而忽视消费。消费真正的火热可能就是改革开放初期,放开搞活,居民收入增加,一度包括水电气的基础领域供不应求。
那么,现在的新思维是,既然我们提振消费如此难,那么,我们就绕开走。国民收入等于“消费+储蓄”。消费难以提振起来,我们是不是可以将储蓄率降下去呢?通过降低储蓄率,自然也就可以提高消费率了。
比如,最近国研中心原副主任刘世锦就在近期的一次演讲中指出:
下一步就怎么解决“供强需弱”的问题,我觉得要从刚才讲的高储蓄低消费、国民收入的分配和使用结构上动脑筋,你把注意力得转到这个方面来,我们过去用比较多的精力实际上是想扩大消费,但是你能不能换一个思路,就怎么把高储蓄率适当的降下来。
另外一位是中央财经大学金融学院的教授张礼卿,他在最近的一篇文章中指出,
在一定程度上,贸易顺差往往也是储蓄过剩的结果。因此,减少储蓄过剩,将是减少贸易顺差,进而实现经济再平衡的努力方向。
他们演讲或发表文章应该没有商量过,只是都在为纠正当前的供强需弱、经济失衡寻找办法。这是当前中国经济平衡最重要的问题。我们将新思维和老思路图示如下:
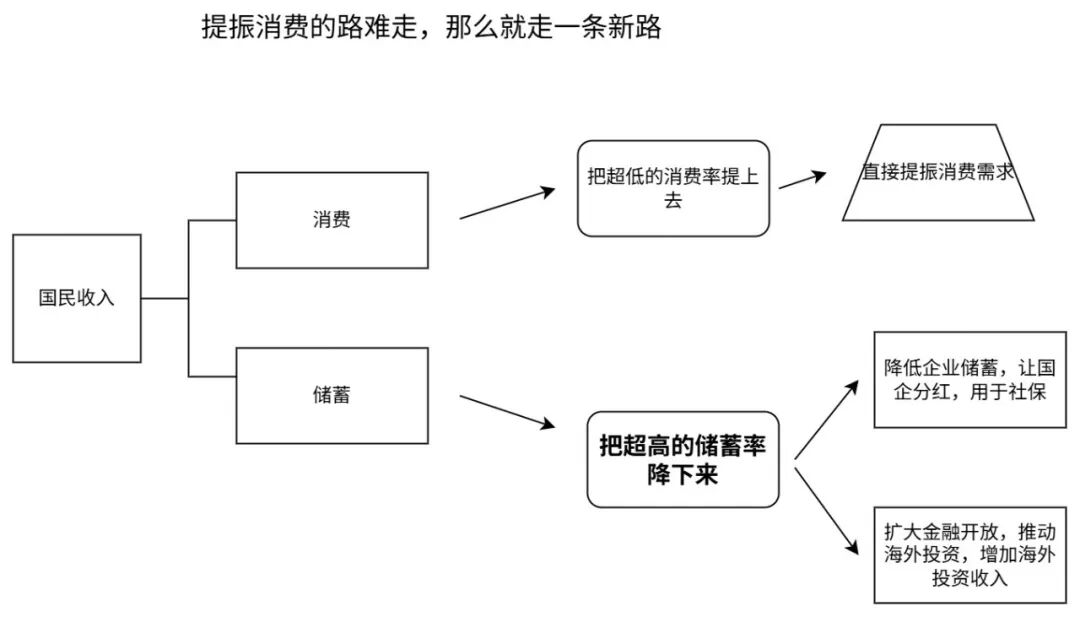
那么,我们进一步来看第一种降低储蓄率的思路。中国储蓄率较高一直被认为是中国的经济优势,但是刘世锦看问题的角度是,中国的储蓄率如何降低。
他将储蓄率分为两部分,一个是企业储蓄,一个是居民储蓄,两者大体上各占一半。他提出的目标是,要把全社会的储蓄率降到40%以下,其中企业储蓄率要下降到20%以下。他重点关注的是企业储蓄率降低的问题。
企业储蓄率如何降低呢?那就看为什么高,企业储蓄率高的一个重要原因是国企不分红,即使上市国企开始分红,但是分红也比较少。这导致了企业收入占全社会可支配收入比重偏高,企业留存变成了企业储蓄。
既然如此,降低企业储蓄率的办法就是让国企分红,将国企的储蓄变成消费。这几年来,他一直在呼吁,通过国资划转社保,让国资分红弥补居民社保和职工社保的落差,他曾经提出过将农民养老金提高到多少的目标。
他指出,2022年我国居民财产收入中只有10.2%来自于企业分红,低于全球55.7%的平均水平。
这是个大招,因为国资划转社保十八届三中全会就提了,但进展很慢,“规模可能还不到三万亿”,他设想的是20万亿规模的划转。
总结一下,这个思路是将国企的企业储蓄大幅降低,转变为农民的养老金。
另外一个思路虽然也是降低储蓄率,但是与让储蓄转化为消费不同,而是从国际视野来看这个问题。
张礼卿的文章指出,
适当扩大金融开放,包括允许更多的双向资本流动,以及金融服务业的进一步开放,可以通过多种渠道促进我国经济的再平衡。
为什么这么说,他列举了几个理由:
其一,在当前情况下,适量的资本流出可以在总体上减少国内储蓄过剩压力,减少将过剩储蓄变为无效投资和过剩产能的机会,减少内卷式出口竞争,最终有望促进贸易平衡。
其二,扩大私人或居民部门的对外投资,有助于提高外汇资源的配置和使用效率,最终有助于提升国内消费和投资。
其三,企业国际化经营和个人全球财富配置,可减少其经营和投资收入的不稳定性和风险,起到熨平消费波动的作用,对投资稳定也有积极影响。
这个方案的目的与刘世锦的相似,都是降低储蓄率,但操作手法不同。这是通过扩大企业和个人的海外投资,进而降低国内的储蓄率。
原因在于,官方储备投资需要注重安全性,因而财务收益往往比较低。但是通过私人投资来消化这些过剩储蓄,投资效率会高很多。
他举例说,这几年有机会去境外投资的企业和个人大多获得了不错的收益,因为美股的回报率大约15%,而国内A股只有5%左右。当这些超额收益如期汇回国内时,就会产生财富效应,促进消费,带动增长。
但是这个办法可能会有不同意见,最大的担忧就是资本外流。比如这几年对过去灰色地带的跨境证券投资进行了彻底的处理,实际上肯定会影响个人的海外投资。
另外,对海外投资(包括证券投资、离岸信托、保险等)征税也在进行,这也会抑制个人海外投资,这是从税收角度看。
其中,扩大企业的海外投资这几年政策有很大转变,主要原因在于海外的贸易保护政策太多,仅仅靠出口的方式和国外合作不稳定,一个关税一个政策就将中国商品挡在门外,但投资不同,利益捆绑,共享收益。中国的新能源汽车产业正在迎逆风走向全球。
张礼卿提到了差距——相关数据显示,2026年中国GDP大约占全球20%,但在全球投资组合资产中的占比仅2.3%。
但是,他没有提到具体的目标,毕竟金融开放要更多考虑金融安全,更大规模的开放也需要更加充足的防范外部风险传导的准备。
但是,至少,这些建议为我们提供了当前纠正“供强需弱”的新思路。其实,无论是增加居民收入,还是直接提振消费,抑或是通过降低储蓄率的方式提升消费率,办法都是很多的,主要是突破思维的约束。
思维约束打开了,中国的改革空间很大,发展空间也不小,毕竟中国经济增长也不是只有“水多了加面、面多了加水”的刺激政策一条路,改革是另外一个选项,同样有效。
当然,从全球角度看经济失衡,仅仅中国调整是不够的,美国的财政赤字和债务扩张也是失衡的源头之一。
文内相关引用来源地址:
https://www.163.com/money/article/L67FTUUR00259D61.html
https://finance.sina.com.cn/wm/2026-07-06/doc-inifxpii1575310.shtml
https://www.163.com/v/video/VL32BTA7E.html
我们每天、每周都在追踪研判宏观金融和产业政策,提供经得起检验的高质量研究报告。
如需要每周研究提要,欢迎在公号后台发送名片(不是微信名片截图,是个人名片拍照,需包含电子邮件地址)给我们,我们根据情况,将在未来一年内,每周一对一免费发送研究提要,提要汇总了当周我们的研究观点。
亦可添加前沿助理微信(qianyanzhuli)后,发送名片,了解研究报告订购。
 海量资讯、精准解读,尽在新浪财经APP
睿迎网提示:文章来自网络,不代表本站观点。